
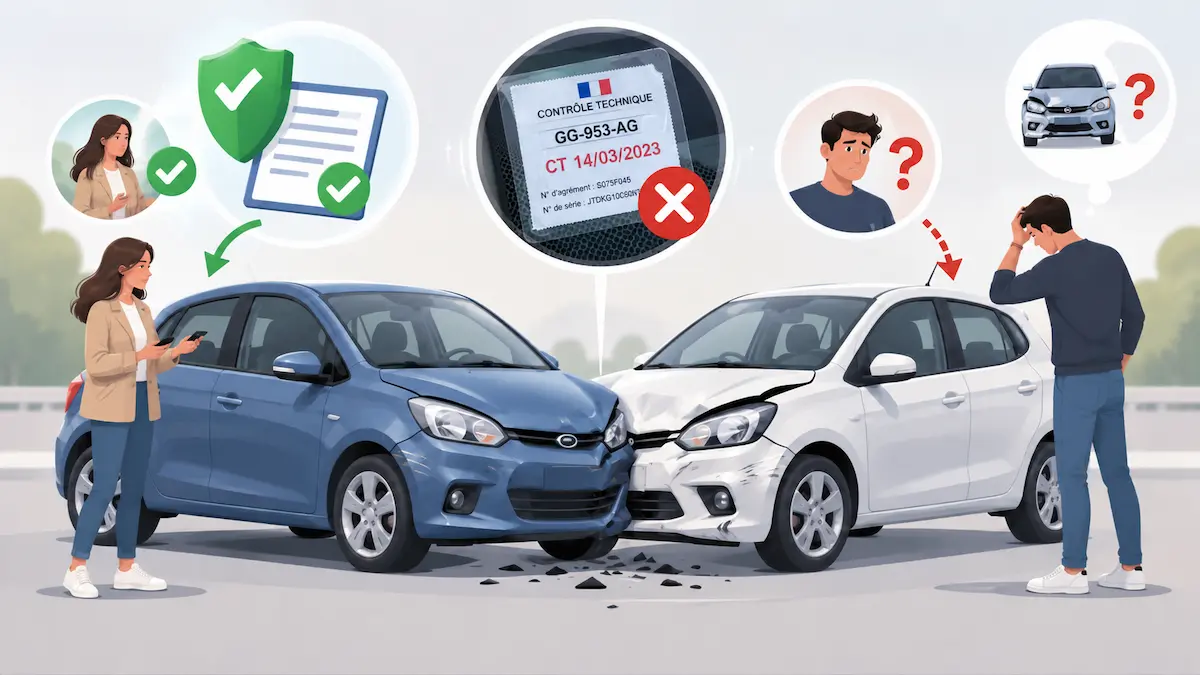
Accident sans contrôle technique : votre assureur a-t-il le droit de refuser ?
La réponse courte tient en deux points. Les personnes que vous avez éventuellement blessées ou dont vous avez endommagé le véhicule seront indemnisées dans tous les cas, sans exception.
En revanche, l'indemnisation de vos propres dommages dépend d'une clause précise de votre contrat, et non de la loi. Aucun texte du Code des assurances ne prive d'indemnisation l'assuré dont le contrôle technique est périmé.
Votre assureur ne peut refuser que s'il a inscrit une exclusion claire dans votre police, et s'il peut la justifier. C'est une nuance décisive, et pratiquement aucune source ne l'explique.
- Vos victimes : indemnisées quoi qu'il arrive, par la garantie responsabilité civile obligatoire.
- Vos propres dommages : dépendent d'une clause d'exclusion formelle et limitée dans votre contrat, au sens de l'article L113-1 du Code des assurances.
- Le réflexe utile : relire vos conditions générales avant d'accepter un refus, la clause n'existe pas dans tous les contrats.
- Si vous n'êtes pas responsable : l'indemnisation vient de l'assureur adverse, votre contrôle périmé pèse beaucoup moins lourd.
- La sanction routière : contravention de 4e classe, 135 euros, minorée à 90 euros, majorée jusqu'à 750 euros.
La part de l'indemnisation qui ne se discute pas
Commençons par le point le plus rassurant, celui qui inquiète pourtant en premier après un accident sans contrôle technique à jour.
L'assurance de responsabilité civile automobile est obligatoire et son objet est d'indemniser les victimes. Si vous avez causé un accident, les tiers seront indemnisés de leurs dommages corporels et matériels, que votre contrôle technique soit à jour ou non.
Cette règle ne dépend ni de votre bonne foi, ni de l'état de votre véhicule, ni de la date inscrite sur votre procès-verbal. Elle protège les victimes, pas vous. La différence est importante : l'assureur peut indemniser la victime puis se retourner contre vous pour récupérer ce qu'il a versé, selon les cas.
La discussion porte uniquement sur l'indemnisation de vos propres dommages, au titre de vos garanties facultatives : dommages tous accidents, vol, bris de glace.
La différence entre garantie obligatoire et garanties facultatives
Un contrat automobile se compose de deux étages qu'il faut distinguer pour comprendre la suite.
Le premier étage est la responsabilité civile, imposée par la loi à tout propriétaire de véhicule terrestre à moteur. Elle ne vous protège pas, elle protège les autres. C'est l'étage qui ne peut pas être neutralisé par une clause de votre contrat lorsqu'une victime est en jeu.
Le second étage regroupe les garanties que vous avez choisies et payées en plus : la garantie dommages tous accidents, la garantie vol, le bris de glace, l'assistance. C'est uniquement à cet étage que la discussion sur votre contrôle technique périmé peut avoir lieu.
Si vous êtes assuré au tiers, la question ne se pose donc même pas pour votre propre véhicule : il n'était de toute façon pas couvert.
Le procès-verbal engage un professionnel agréé
Dans un dossier d'accident sans contrôle technique valide, tout tourne autour d'un document : le procès-verbal de contrôle technique et la date qu'il porte.
Il vaut la peine de comprendre pourquoi ce papier a autant de poids face à un assureur.
Un procès-verbal n'est pas un avis d'atelier ni un constat de complaisance. Il est établi dans un centre agréé par la préfecture, par un contrôleur qui détient lui-même un agrément personnel, saisi sur un terminal relié à un système national.
Ce professionnel engage sa responsabilité sur chaque ligne qu'il valide, et un contrôleur qui antidaterait un document ou validerait un véhicule non conforme s'exposerait au retrait de son agrément.
C'est ce cadre qui donne au document sa valeur probante. Les organismes qui accompagnent les centres détaillent les démarches pour devenir contrôleur technique, un parcours encadré de bout en bout par la réglementation, avec des audits périodiques et des formations obligatoires pour conserver l'agrément.
Retenez-en une chose pratique : personne ne peut vous délivrer un procès-verbal rétroactif, et vous ne trouverez aucun arrangement de ce côté-là. La date est la date.
La loi ne prévoit aucune exclusion pour défaut de contrôle technique
C'est le point que presque personne n'écrit, et c'est pourtant celui qui change tout.
L'article L113-1 du Code des assurances pose le principe suivant : les pertes et dommages causés par la faute de l'assuré sont à la charge de l'assureur, sauf exclusion formelle et limitée contenue dans la police.
Traduisons. Rouler avec un contrôle technique périmé constitue une faute, personne ne le conteste. Mais une faute n'exclut pas automatiquement la garantie.
Pour refuser de vous indemniser, votre assureur doit pouvoir pointer une clause de votre propre contrat qui vise expressément cette situation.
Deux conditions s'attachent à cette clause. Elle doit être formelle, c'est-à-dire rédigée sans ambiguïté sur ce qu'elle exclut. Et elle doit être limitée, c'est-à-dire circonscrite à des cas identifiables, sans vider la garantie de sa substance. Une clause trop vague ou trop large peut être écartée par un juge.
Autrement dit, un refus d'indemnisation ne se présume pas. Il se justifie, contrat en main.
Cette exigence n'a rien de théorique. Les tribunaux écartent régulièrement des clauses d'exclusion jugées trop générales, au motif qu'elles laissent l'assuré dans l'incertitude sur l'étendue réelle de sa couverture.
Une clause qui exclurait par exemple tout sinistre survenu sur un véhicule non conforme à la réglementation serait discutable, faute de dire précisément ce qu'elle vise.
Ce n'est pas une garantie de gagner. C'est une raison de ne pas renoncer avant d'avoir lu.
Comment vérifier la clause dans votre propre contrat
Avant d'accepter un refus, prenez vos conditions générales. Voici où regarder et quoi chercher.
Ouvrez la section consacrée aux exclusions, généralement placée après la description des garanties. Cherchez les termes contrôle technique, obligations de l'assuré, entretien du véhicule ou état du véhicule. Certains contrats mentionnent explicitement le défaut de contrôle technique, d'autres pas du tout.
Si la clause n'existe pas, l'assureur ne peut pas s'appuyer sur un principe général pour refuser. Si elle existe, lisez sa rédaction exacte. Vise-t-elle le simple défaut de contrôle, ou bien un défaut qui aurait un lien avec le sinistre ? Les deux formulations n'ont pas la même portée.
Demandez systématiquement par écrit le fondement du refus. Un assureur qui refuse doit indiquer sur quelle clause il s'appuie. Cette simple demande règle un certain nombre de dossiers.
Trois recours si le désaccord persiste
Premier niveau, le service réclamation de votre assureur, dont les coordonnées figurent dans vos conditions générales. Écrivez, exposez les faits, joignez vos justificatifs d'entretien et demandez une réponse motivée.
Deuxième niveau, le médiateur de l'assurance, saisissable gratuitement lorsque la réponse du service réclamation ne vous satisfait pas ou tarde. La procédure est écrite et ne vous coûte rien.
Troisième niveau, la voie judiciaire, à envisager selon le montant en jeu. Vérifiez au passage si vous disposez d'une protection juridique, souvent incluse dans un contrat auto ou habitation sans qu'on y pense.
Les victimes sont indemnisées quoi qu'il arrive
Le Code des assurances prévoit que certaines clauses ne sont pas opposables aux victimes. Les exclusions de garantie prévues au contrat en font partie.
Concrètement, si vous êtes responsable et que votre contrat contient une clause d'exclusion, l'assureur indemnise malgré tout la victime, puis exerce éventuellement contre vous une action en remboursement des sommes versées.
La victime ne subit jamais les conséquences de votre situation administrative.
Cette mécanique explique pourquoi vous entendrez à la fois que vous êtes couvert et que vous ne l'êtes pas. Les deux sont vrais, mais pas pour les mêmes personnes.
Si vous n'êtes pas responsable de l'accident
C'est la situation la plus fréquente parmi les personnes qui cherchent quoi faire après un accident sans contrôle technique, et paradoxalement celle qu'aucune source ne traite vraiment.
Si un autre conducteur est responsable, votre indemnisation ne vient pas de votre contrat mais de l'assureur adverse, au titre de sa responsabilité civile.
Votre contrôle technique périmé n'est pas une clause de son contrat à lui, et il ne lui appartient pas de vous sanctionner pour cela.
Une réserve toutefois. Si l'état de votre véhicule a contribué au dommage, par exemple des freins hors d'usage qui ont aggravé le choc, un partage de responsabilité peut être discuté.
C'est une question de fait, tranchée au cas par cas, et non une conséquence automatique de la date sur votre procès-verbal.
Dans la grande majorité des cas, un accident non responsable avec un contrôle périmé se solde par une indemnisation normale et une contravention pour le défaut de contrôle. Deux choses distinctes.
Le lien de causalité, souvent décisif
Beaucoup de contrats ne visent pas le simple défaut de contrôle technique, mais le défaut ayant contribué au sinistre. La nuance a des conséquences très concrètes.
Dans ce cas de figure, il ne suffit pas de constater que votre procès-verbal était périmé de trois semaines. Il faut établir un rapport entre l'absence de contrôle et ce qui s'est passé. Un pare-brise fissuré qui n'a joué aucun rôle dans un choc arrière est difficile à opposer.
C'est souvent une expertise qui tranche. L'expert examine le véhicule, cherche des défaillances antérieures à l'accident, et se prononce sur leur rôle éventuel. C'est à ce moment que la documentation de votre véhicule devient votre meilleur atout.
Un exemple rend la chose concrète. Deux propriétaires ont le même retard de quatre mois sur leur contrôle.
Le premier percute un véhicule à l'arrêt dans un embouteillage, sur une chaussée sèche, avec des pneus changés le trimestre précédent. Le second sort de route sous la pluie avec des pneus lisses. Le lien de causalité est indéfendable dans le premier cas, discutable dans le second.
La date sur le procès-verbal est pourtant identique.
Documenter l'état réel de votre véhicule
Un contrôle technique périmé ne signifie pas un véhicule en mauvais état. Beaucoup de propriétaires très rigoureux sur l'entretien laissent passer la date, simplement parce qu'un centre était complet ou qu'un déplacement a décalé le rendez-vous.
Le problème, c'est que face à un expert, l'intuition ne pèse rien. Seuls comptent des éléments datés : la facture de la dernière révision, le remplacement des plaquettes trois mois plus tôt, les pneus changés dans l'année, le kilométrage relevé lors des contrôles précédents, le dernier procès-verbal favorable.
Rassembler ces documents après un sinistre est laborieux. Les avoir déjà réunis change la discussion. C'est précisément l'usage d'un carnet d'entretien numérique comme celui que propose Odopass, qui centralise factures, historique kilométrique et procès-verbaux de contrôle technique pour un véhicule donné.
Le kilométrage mérite une mention à part, parce qu'il échappe à votre déclaration.
À chaque passage, le contrôleur le saisit dans le logiciel du centre, développé par des éditeurs spécialisés comme ProTechnologies, et le relevé part vers le système national.
Vous obtenez ainsi une suite de points horodatés par un tiers, tous les deux ans, que personne ne peut réécrire après coup. Face à un expert qui cherche à dater une usure, cette chronologie vaut mieux qu'un souvenir.
L'amende, l'immobilisation et le délai de régularisation
Indépendamment de la question de l'assurance, un accident sans contrôle technique valide entraîne aussi une sanction routière, car le défaut de contrôle est une infraction au Code de la route.
C'est une contravention de 4e classe. L'amende forfaitaire est de 135 euros, minorée à 90 euros en cas de paiement rapide, et majorée jusqu'à 750 euros en cas de non-paiement dans les délais. Aucun point n'est retiré du permis.
Les forces de l'ordre peuvent immobiliser le véhicule et retenir le certificat d'immatriculation.
Une autorisation de circulation provisoire, valable sept jours, vous est alors remise pour vous rendre au centre de contrôle. Passé ce délai sans régularisation, la mise en fourrière devient possible.
Il n'existe aucun délai de tolérance, et un rendez-vous déjà pris ne vous protège pas. Nous avons détaillé les sanctions et les solutions dans notre guide sur les risques d'un contrôle technique périmé.
Les cinq réflexes à avoir dans les jours qui suivent
L'ordre compte, et certaines erreurs sont difficiles à rattraper.
Déclarez le sinistre dans les délais prévus par votre contrat, généralement cinq jours ouvrés, deux jours en cas de vol.
Un retard de déclaration est un motif de refus autrement plus solide qu'un contrôle technique périmé.
Ne dissimulez pas la date de votre contrôle. L'assureur la vérifiera, et une omission volontaire ouvre un terrain juridique bien plus défavorable que la simple négligence.
Rassemblez immédiatement vos justificatifs d'entretien, pendant que vous vous souvenez encore de ce qui a été fait et par qui.
Factures de garage, tickets de pneumatiques, dernier procès-verbal favorable, relevés kilométriques.
Prenez rendez-vous au contrôle technique sans attendre l'issue du dossier d'assurance. Les deux procédures sont indépendantes, et régulariser vite limite la sanction routière.
Exigez l'écrit à chaque étape. Une position d'assureur communiquée par téléphone n'engage personne et ne se conteste pas.
Questions fréquentes
Est-ce que l'assurance fonctionne s'il n'y a pas de contrôle technique ?
La garantie responsabilité civile fonctionne toujours et indemnise les victimes. Vos garanties facultatives, elles, peuvent être refusées uniquement si votre contrat contient une clause d'exclusion formelle et limitée visant cette situation. Aucun texte légal ne prévoit d'exclusion automatique.
Que se passe-t-il en cas d'accident avec un contrôle technique dépassé ?
Les tiers sont indemnisés normalement. Pour vos propres dommages, l'assureur examine votre contrat et, souvent, le lien entre l'état du véhicule et l'accident. Vous recevez par ailleurs une contravention de 135 euros pour le défaut de contrôle.
Suis-je indemnisé si je ne suis pas responsable ?
Oui, dans la grande majorité des cas. L'indemnisation provient de l'assureur du responsable, et votre contrôle technique périmé n'est pas une clause de son contrat. Un partage peut être discuté seulement si l'état de votre véhicule a contribué au dommage.
Mon assureur peut-il résilier mon contrat pour cette raison ?
Cela dépend des stipulations de votre contrat. Une résiliation ne découle pas automatiquement d'un contrôle technique périmé. Comme pour le refus d'indemnisation, demandez par écrit le fondement invoqué.
Puis-je laisser ma voiture stationnée avec un contrôle technique périmé ?
L'infraction est caractérisée par la circulation sur la voie publique. Un véhicule qui ne circule pas ne peut pas être verbalisé pour défaut de contrôle technique, mais le stationnement prolongé sur la voie publique peut soulever d'autres questions.
Que faire immédiatement après l'accident ?
Remplir le constat normalement, déclarer le sinistre dans les délais sans dissimuler la date de votre contrôle, rassembler vos factures d'entretien et votre historique, et demander par écrit le fondement de toute décision défavorable. Prenez rendez-vous au contrôle sans attendre l'issue du dossier.


